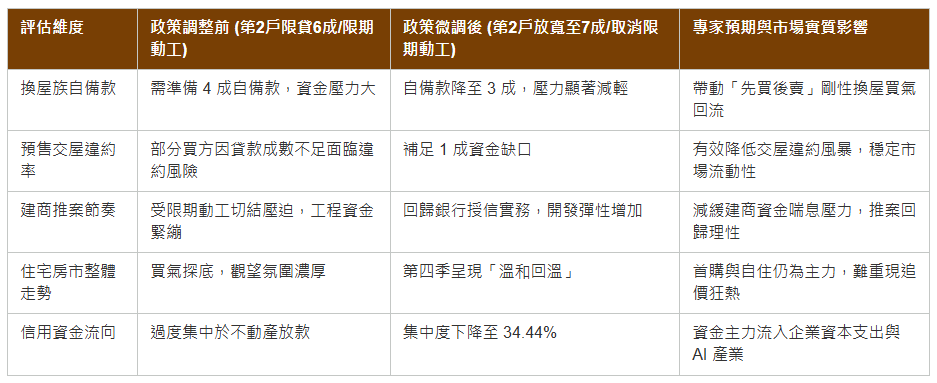
產經趨勢 財經時事獅 央行房市管制微幅鬆綁:第二戶房貸成數升至7成!專家剖析信用資源轉向與三大市場指標 By 小粉獅 / 2026-10-11 中央銀行理監事會議決議政策利率「連 10 凍」,重貼現率維持 2%,同時微幅鬆綁不動產信用管制:自然人第二戶購屋貸款成數上限由 6 成調升至 7 成,並刪除購地貸款限期動工之限制。本文深度整合仲量聯行與知名房仲專家觀點,剖析政策調整對換屋族自備款壓力、建商資金彈性與第四季房市交易動能的實質影響,並解析信用資源如何從地產市場精準轉向企業實體投資與商用不動產布局。※由於相關法規皆會隨時調整異動,本文所提及之稅務、法律細節僅供參考,實務操作時務必以政府官方及銀行公告為準。 一、 前言:利率按兵不動,選擇性信用管制迎來政策微調中央銀行理監事會議宣布政策利率維持不變,寫下連續十次政策利率「連 10 凍」的紀錄,重貼現率維持在 2%。與此同時,央行對不動產市場實施的選擇性信用管制則出現溫和修正,主要調整涵蓋兩大核心:自然人第二戶購屋貸款上限:由原本的 6 成提高至 7 成。建商購地貸款限制放寬:刪除購地貸款須切結於「一定期間內動工興建」的硬性規定,回歸金融機構授信實務管理。這項政策組合反映出央行在兼顧國內通膨可控與總體經濟韌性的前提下,針對剛性換屋需求與產業資金調度進行精準微調。市場專家普遍認為,此舉並非代表房市管制全面大轉彎,而是政策成效達標後的適度彈性釋出,有助於降低換屋族群的自備款門檻,並為第四季傳統房市旺季挹注溫和回溫的正面訊號。 二、 政策背後的總體經濟脈絡:台美貨幣政策不同步與產業基本面在國際金融環境方面,面對中東戰事反覆及國際油價高檔震盪,美國聯準會(Fed)持續關注通膨風險並採取升息路徑,台美貨幣政策呈現不同步調。台灣央行選擇維持利率不變,背後具備強烈的總體經濟基本面支撐:通膨風險相對可控:央行預期國內通膨率將逐步回落至 2% 的警戒線以下,暫無急迫升息防禦通膨之必要,此舉有助於維護金融體系穩定,並保留因應全球地緣政治風險的政策彈性。產業出口與投資動能強勁:受惠於 AI 應用擴張、半導體高階製程需求增溫及出口表現亮眼,台灣經濟成長展現極強韌性。央行適度維持貨幣政策穩定,可避免提高企業融資成本,並減輕傳統產業與內需市場的壓力。 三、 第二戶房貸上限放寬至 7 成:換屋族荷包減壓與資金交屋防線對於住宅市場而言,本次信用管制調整影響最深遠的莫過於自然人第二戶房貸成數的放寬。1. 換屋族資金壓力實質減輕以換屋族購入總價 2,000 萬元的住宅為例,貸款上限由 6 成提升至 7 成,意味著最高核貸金額從 1,200 萬元增加至 1,400 萬元,自備款門檻直接由 800 萬元降至 600 萬元,資金缺口瞬間減壓 200 萬元。這對於採取「先買後賣」模式的換屋家庭或資助子女購屋的族群而言,顯著提升了資金調度的靈活性。2. 預售屋交屋潮的違約防禦效應近年市場迎來大規模預售屋交屋潮,部分多年前購買預售屋的換屋族,原先因信用管制面臨貸款成數低於預期的困境。成數上限上修 1 成,正好為剛性需求的交屋買家補足資金缺口,有效降低建商與買方之間的交屋違約風險,穩定住宅市場的交易流動性。專家提醒:成數放寬,但還款考驗與「無寬限期」仍在,知名房仲專家補充,雖然成數上限提高,但第二戶「無寬限期」的硬性規定並未改變,換屋族一交屋就必須面對「本金加利息」的還款壓力。 四、 建商購地限制放寬:刪除切結限期動工的市場含義除了第二戶房貸放寬外,央行刪除購地貸款「切結於一定期間內動工興建」的規定,同樣引發建築業高度關注。過去在營造成本高企、工料雙漲與缺工問題尚未完全舒緩的背景下,限期動工的規定往往迫使建商在資金與工程安排上面臨極大時間壓力。刪除此項硬性規定後,將選擇權回歸銀行授信實務與市場機制:資金與工程彈性大增:建商可根據各區域實質推案節奏、營造成本波動及市場需求,自主調整開發時程,獲得一定程度的喘息空間。避免倉促開工效益:減少因趕工引發的施工品質隱憂,讓土地開發回歸理性的長線規劃。 五、 專家觀點:信用資源轉向,資金由地產流向實體產業針對央行本次政策組合,知名外商地產顧問機構指出,不應僅單純看房市管制的微調,更應從總體金融數據觀察「信用資源配置」的結構性轉變。1. 不動產貸款集中度下降央行數據顯示,全體銀行不動產貸款集中度已由 2024 年 6 月的高點 37.61% 穩健降至 34.44%,顯示先前選擇性信用管制的降溫效果已顯現,不動產市場積聚的金融風險獲得實質控制。2. 資金精準流向企業資本支出與實體生產在 AI 與半導體產業強勁擴張帶動下,企業營運周轉及資本支出需求暢旺。不動產貸款以外的其他放款餘額年增率呈現顯著上升趨勢,相反地,購置住宅貸款與建築貸款年增率則維持相對平緩。地產顧問機構投資部資深副總經理黃郁琪分析,這代表市場並非資金全面緊縮,而是整體金融系統的信用資源正積極從住宅與土地市場,轉向支援企業投資與實質生產活動。台灣整體信用資源流向之消長結構住宅與土地市場(購屋/建築貸款):集中度下降、放款年增率顯著趨緩,投機囤地需求受實質抑制。企業與實體產業(資本支出/周轉):放款年增率大幅飆升至 14.31%,資金高效率挹注 AI、半導體與廠辦供應鏈。3. 商用不動產由「自用需求」強力支撐根據統計,今年台灣商用不動產交易有近 8 成來自企業自用需求。市場主力動能並非來自短期資本操作,而是由企業擴產、辦公空間升級、研發設施建置及長期營運布局所驅動。地產顧問機構投資部台灣董事總經理侯文信強調,台灣商用不動產市場正呈現由「產業基本面」與「實質空間需求」主導的健康特徵。 六、 房市未來三大觀察指標與第四季格局預測展望未來,房市在信用管制適度鬆綁與傳統第四季旺季帶動下,整體市場趨勢與觀察重點整理如下: 專家建議未來三大觀察指標:企業投資週期與資本支出延續性:科技產業(AI、半導體)的擴產節奏將直接決定商用不動產、廠辦與周邊剛性住宅的需求強度。台美利差與匯率走勢:美國聯準會後續利率路徑、新台幣匯率波動及國內通膨水準,將是央行決定未來貨幣政策是否調整的核心關鍵。區域供需與建商讓利態度:第四季住宅市場將呈現「量升價平」的溫和回溫格局。買方態度轉趨審慎,更加看重總價、地段、產品條件與轉手性,價格是否能獲得支撐,仍取決於區域供給量與買賣雙方的價格認知差距。 七、 常見問題解答 (FAQ)Q1:央行將第二戶房貸成數調升至 7 成,是否意味著房市管制即將全面解封、房價將再度飆漲?解答: 並非全面解封。 央行與多數專家均明確指出,本次調整僅屬於「針對剛性需求與產業調度的微調」,並非信用管制的全面轉向。包括自然人多戶貸款、高價住宅貸款及法人購屋等管制依然嚴格。在買方態度轉趨理性審慎的前提下,市場不易重現過去的追價狂熱,預期呈現「溫和回溫、價格平穩」的健康格局。Q2:對於剛好這段時間要交屋的預售屋買家,這次政策調整有什麼直接幫助?解答: 幫助非常直接。許多多年前購買預售屋的換屋族,原先因信用管制面臨貸款成數低於預估(僅 6 成)的難題,常面臨短期內湊不出數百萬自備款補足差額的違約風險。貸款上限放寬至 7 成後,能精準補足這 1 成的資金缺口,大幅降低買方的資金槓桿壓力與交屋違約危機。 八、 結語中央銀行政策利率「連 10 凍」搭配選擇性信用管制的微幅鬆綁,展現出兼顧金融穩定與剛性需求的精準施政邏輯。第二戶房貸放寬至 7 成與刪除購地限期動工,為換屋族與建商帶來適度的資金喘息空間,預期帶動第四季房市呈現「溫和回溫」的穩定格局。同時,從總體信用資源的轉向可以看出,台灣經濟重心正透過實質產業投資與企業擴張獲得強勁支撐。對於廣大的購屋者與投資人而言,回歸產品地段、品質與實質需求的理性評估,將是在全新政策環境下最穩健的因應之道。 >>本文來自〈央行房市管制微幅鬆綁:第二戶房貸成數升至7成!專家剖析信用資源轉向與三大市場指標〉。由樂屋網授權轉載。 樂屋網x第e數速貸 立即了解更多 Tags: 全球趨勢, 房屋貸款, 投資理財, 生活時事, 貸款授信 You may also like 庫藏股是什麼?輝達砸1500億美元回購股票,利多利空、台股規定一次看 By 小粉獅 / 2026-10-07 致富,先從改變金錢觀開始 By 小粉獅 / 2026-10-05 兩兆美元利息怪獸吞噬各國 免費資金時代正式結束! By 小粉獅 / 2026-10-04 如何用 3 檔 ETF 為自己加薪?簡單 3 步打造月領 4 萬被動收入 By 小粉獅 / 2026-09-30 2026升息來了?升息是什麼?對美股、台股、黃金、房貸影響一次看 By 小粉獅 / 2026-09-28 Post navigation Previous 超級代理效應:AI如何讓每個人的能力共同升級